

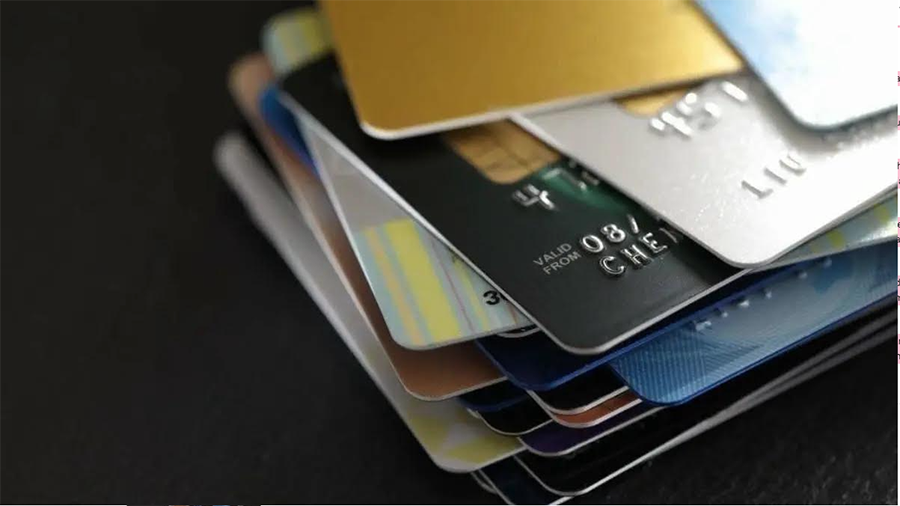
Kredi kartına tanımlanan otomatik fatura talimatı uygulamaları, sağladığı ödeme kolaylığına rağmen tüketiciler için fark edilmeyen ek maliyet kalemleri yaratabiliyor. Günlük hayatın yoğun temposunda fatura takip etme zahmetini ortadan kaldırmak amacıyla tercih edilen bu yöntem; işlem ücretleri, faizler ve ek kesintiler nedeniyle kart sahiplerinin bütçesini sessizce etkileyebiliyor. Finans uzmanları, kart kullanıcılarının özellikle aylık ekstrelerini düzenli olarak mercek altına alması gerektiğinin altını çiziyor.
Tüketicilerin konforlu bir çözüm olarak gördüğü bu sistemde en çok karşılaşılan sorunların başında, bankaların ödemelere yaklaşım tarzı geliyor. Uygulamadaki maliyet ayrıntıları gözden kaçtığında, her ay yinelenen küçük kesintiler yıl sonunda ciddi meblağlara ulaşabiliyor.
Kredi Kartında Otomatik Fatura Talimatı ile Ortaya Çıkan 3 Temel Risk
Finansal uzmanların değerlendirmelerine göre, kredi kartına bağlanan otomatik ödeme talimatlarında tüketicilerin karşılaştığı üç temel finansal risk bulunuyor. Bu risklerin başında fatura ödeme komisyonları ve işlem ücretleri yer alıyor. Bazı bankalar kredi kartıyla yapılan fatura ödemelerini standart bir alışveriş harcaması olarak sınıflandırmayabiliyor.
Bankanın belirlediği operasyonel politikalara bağlı olarak bu işlemler özel bir hizmet, nakit benzeri işlem veya farklı bir harcama kategorisi altında değerlendirilerek komisyona tabi tutulabiliyor. Tek bir fatura için önemsiz gibi duran küçük işlem ücretleri, birden fazla kurum faturası aynı karta bağlandığında aylar içinde birikerek toplam maliyet yükünü yukarı çekiyor.
İkinci kritik risk ise dönem borcunun asgari tutarını ödeyen tüketicileri doğrudan etkileyen faiz mekanizmasında görülüyor. Otomatik ödenen faturalar kart ekstresine doğrudan birer harcama kalemi olarak işleniyor. Kart borcunun tamamı yerine yalnızca asgari ödeme tutarı yatırıldığında, kalan bakiye üzerinden faiz işletilmeye başlanıyor. Fatura bedelleri de bu kalan bakiyeye dahil olduğundan, tüketiciler aslında rutin elektrik, su veya doğalgaz giderleri için farkında olmadan faiz maliyeti yüklenmiş oluyor.
Üçüncü önemli başlık ise otomatik çekimlerin getirdiği kontrol zorluğu olarak öne çıkıyor. Abonelik bazlı hizmetlerde sağlayıcı şirketler tarafından yapılan tarife artışları veya sistemsel hatalı faturalandırmalar, otomatik ödeme kolaylığı nedeniyle kullanıcılar tarafından uzun süre fark edilemeyebiliyor. Karttan sessizce çekilen hatalı tutarlar, kullanıcıların bütçe takibini zorlaştırıyor.
Uzmanlar Tüketicileri Ekstre İncelemesi İçin Uyarıyor
Otomatik fatura talimatı süreçlerinde beklenmedik maliyetlerle karşılaşmamak adına uzmanlar birtakım koruyucu önlemler öneriyor. Öncelikle fatura talimatlarının kredi kartı yerine doğrudan vadesiz Türk Lirası hesabına tanımlanması ilk ve en güvenli adım olarak nitelendiriliyor. Vadesiz hesapta bakiye bulundurularak yapılan ödemeler, kredi kartı ekstrelerine yansıyabilecek komisyon ve faiz ihtimallerini büyük ölçüde ortadan kaldırıyor.
Kredi kartını kullanmaya devam eden tüketicilerin ise her ay düzenli şekilde ekstre dökümlerini satır satır kontrol etmesi gerekiyor. Ekstrelerde yer alan fatura ödeme komisyonu, Banka ve Sigorta Muameleleri Vergisi (BSMV) ve işlem ücreti gibi kalemlerin tek tek incelenmesi önem taşıyor. Ayrıca mobil bankacılık uygulamaları üzerinden harcama ve fatura çekim limitlerinin sınırlandırılması, abonelik iptali durumunda eski talimatların silinmesi ve olası hatalı çekimlerin önüne geçilmesi tavsiye ediliyor.